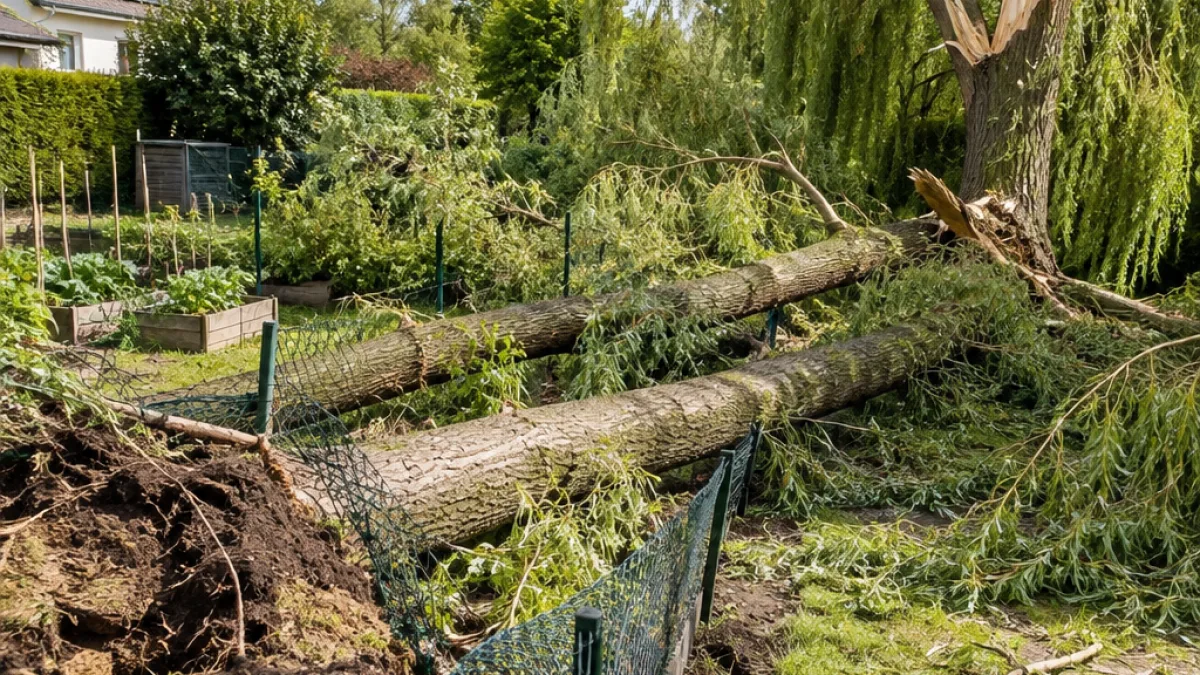
Lorsqu’un arbre tombe dans le jardin voisin pendant une tempête, la question de l’indemnisation peut rapidement devenir complexe. Le Parisien, dans un article publié le 17 novembre 2026, rapporte le cas d’un habitant de Gironde dont le terrain a été touché par trois arbres provenant de la propriété voisine, lors de la tempête Nils en février dernier.
Les arbres ont endommagé un saule situé dans son jardin. Celui-ci menaçait à son tour de tomber, et un professionnel a établi un devis de 2 200 euros pour son abattage ainsi que pour le déblaiement de la zone. Plusieurs mois après l’événement, le propriétaire expliquait ne pas avoir encore reçu d’indemnisation.
Une tempête peut modifier la responsabilité
En principe, le propriétaire d’un arbre à l’origine des dommages est considéré comme responsable. Mais une tempête violente peut être reconnue comme un cas de force majeure, ce qui change l’analyse du dossier. Dans la situation relatée par Le Parisien, l’habitant devait donc d’abord se rapprocher de son propre assureur.
Celui-ci avait toutefois refusé d’intervenir, le contrat ne prévoyant pas de garantie pour les dégâts concernant les arbres. Emma Leoty, avocate spécialisée interrogée par TF1, a alors conseillé de contacter l’assureur du voisin. Cette démarche a permis l’acceptation du devis, mais le versement n’était toujours pas intervenu huit mois après la tempête.
Les démarches à envisager
Pour tenter de débloquer la situation, le propriétaire peut solliciter sa protection juridique, si son contrat en prévoit une. Ce service, facultatif, peut aider lors d’un litige avec un particulier, un professionnel ou une administration.
- déclarer les dommages à son assureur ;
- vérifier les garanties prévues dans le contrat, notamment pour les arbres ;
- conserver le devis d’abattage et de sécurisation de la zone ;
- contacter la protection juridique en cas de désaccord ou de retard.
« Une assurance facultative qui permet d’obtenir une aide en cas de litige avec une autre personne (particulier, professionnel ou administration) »
Cette définition de la protection juridique est citée par TF1 d’après le site de l’administration. Selon l’article, ce service peut mettre en demeure l’assureur de régler le dossier, avec un délai maximal de 15 jours. L’indemnisation ne se limite pas nécessairement au coût de l’abattage et du nettoyage : la valeur de l’arbre endommagé peut également entrer dans son calcul.
Un dossier à examiner au cas par cas
Dans l’exemple girondin, le saule avait 40 ans, un élément pris en compte pour évaluer la perte liée à sa disparition. Les garanties varient toutefois selon les contrats. Après la chute d’un arbre, il est donc important de sécuriser les lieux sans intervenir soi-même sur un arbre menaçant de tomber, puis de réunir les justificatifs nécessaires pour les transmettre aux assureurs.